
Desenrola 2.0: adesão ao programa termina nesta segunda-feira; veja como participar
Publicado em 31/08/2026 , por InfoMoney
Pronto para ler a matéria.
O desenho prevê a possibilidade de utilização de parte do saldo do FGTS para amortização parcial ou quitação das dívidas
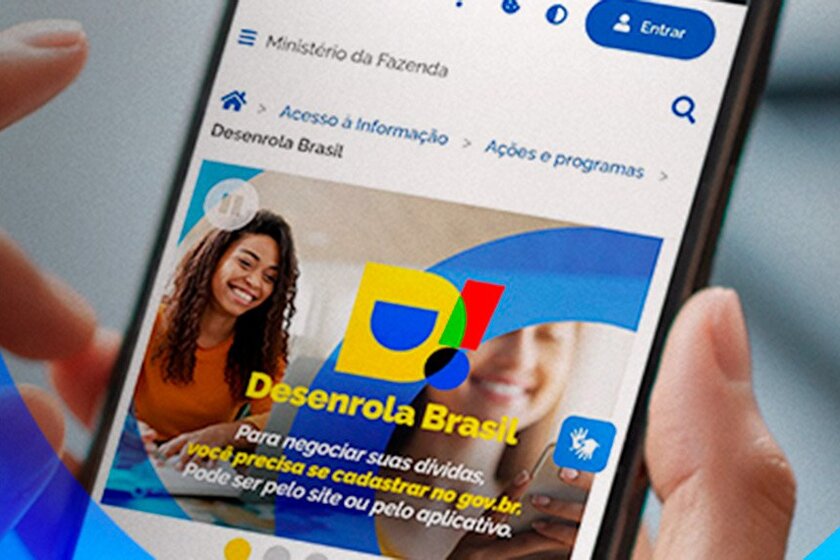
As adesões ao Desenrola 2.0, nova versão do programa de renegociação de dívidas do governo federal, terminam nesta segunda-feira. A medida provisória (MP) que instituiu o programa irá perder validade sem ser votada e não poderá ser prorrogada. Para entrarem no Desenrola, as pessoas devem procurar os canais oficiais dos bancos.
A modalidade voltada às famílias renegociou, até o início da última semana de agosto, cerca de 5,03 milhões de dívidas. Os débitos somavam originalmente R$ 26,3 bilhões e, após os acordos, foram reduzidos para aproximadamente R$ 5,2 bilhões.
O desenho prevê a possibilidade de utilização de parte do saldo do FGTS para amortização parcial ou quitação das dívidas.
O Desenrola foi recriado em um contexto de alta do endividamento e elevado comprometimento de renda das famílias, que, na visão do governo, estava gerando outros riscos para a economia no médio e longo prazos — e vinha impactando negativamente a popularidade presidencial.
A lógica do programa é que os bancos renegociem os débitos e abram uma nova dívida, menor e com garantia do Fundo Garantidor de Operações (FGO), o que reduz o risco de inadimplência para as instituições, ao mesmo tempo em que, no médio prazo, recupera-se a capacidade de consumo das famílias.
A inadimplência das famílias foi recorde em julho, segundo dados do Banco Central (BC) divulgados na semana passada. A parcela das operações com atraso superior a 90 dias subiu de 5,4% em junho para 5,8% em julho, o maior patamar desde março de 2011. O aumento ocorre mesmo com o programa Desenrola 2.0.
No crédito livre, modalidade em que os juros são pactuados livremente entre o banco e o tomador do empréstimo, o número é ainda maior: passou de 7,4% para 7,8%, também a maior taxa da série histórica. Da mesma forma, a inadimplência pessoa física foi recorde no crédito direcionado, com alta de 3% para 3,4%. O comportamento das famílias influenciou a inadimplência geral, que também alcançou o maior nível da série histórica em julho, de 4,9%, contra 4,6% em julho.
Juntamente com a inadimplência, o comprometimento da renda das famílias com o pagamento de dívidas continuou subindo em junho e alcançou um novo recorde da série histórica iniciada em março de 2011. O indicador que mede o percentual do orçamento mensal que é usado para pagar as parcelas das dívidas subiu de 28,5% em maio para 28,9% em junho.
Já o endividamento das famílias, que mede qual é o percentual total de dívidas em relação à renda geral, cedeu marginalmente em junho, de 49,9% em maio para 49,8%, mantendo-se, porém, em patamares elevados considerando a média histórica.
Como funciona o Desenrola 2.0?
Crédito novo para pagar, com descontos, dívidas contratadas até 31 de janeiro de 2026 e que estejam atrasadas entre 90 dias e 2 anos, com cartão de crédito, cheque especial e crédito pessoal (CDC).
A dívida renegociada terá:
Descontos entre 30 a 90%;
Taxa de juro máxima de 1,99% ao mês;
Até 48 meses de prazo;
Prazo de até 35 dias para pagamento da primeira parcela;
Limite da nova dívida (após descontos) até R$ 15 mil por pessoa, por instituição financeira;
Quem pode participar do Desenrola 2.0?
Brasileiros com renda até 5 salários-mínimos (R$ 8.105).
Fonte: InfoMoney - 31/08/2026
Notícias relacionadas
- 01/09/2026 Prazo para aderir ao programa de renegociação de dívidas estudantis termina hoje (31)
- 28/09/2026 MP de crédito a produtor rural não atua como recuperação judicial
- 08/10/2026 Direitos do endividado: entenda o que a lei permite e o que é abuso de cobrança
- 28/08/2026 MEC corrige prazo e encerra adesão ao Desenrola Fies na próxima segunda (31)
- 30/06/2026 Lula anuncia nova fase do Desenrola com desconto em juros de empréstimos e de olho na eleição
- 21/09/2026 'Negociar a dívida é uma chance de recomeçar': diretor da Febraban lista as principais estratégias
- 13º ajuda brasileiro a renegociar as dívidas
- 06/10/2026 O aumento cavalar da dívida bruta
- 31/08/2026 Mesmo com Desenrola 2.0, inadimplência bancária sobe e bate recorde em julho
- 14/10/2026 Impacto do 'Pix MEI' deve ser de R$ 5 bilhões ao longo de quatro anos, diz governo
Notícias
- 15/10/2026 Abono Salarial: pagamento de lote complementar começa nesta quinta-feira (15)
- Ford do Brasil faz recall da F-150 por risco de vazamento de combustível e incêndio
- Como consultar o FGTS e o que fazer se a empresa não depositar o valor
- Fim da 6x1: saiba quando entra em vigor nova jornada de trabalho
- Brasil aprova maior mudança da jornada de trabalho desde 1988
Perguntas e Respostas
- Quanto tempo o nome fica cadastrado no SPC, SERASA e SCPC?
- A consulta ao SPC, SERASA ou SCPC é gratuita?
- Saiba quais os bens não podem ser penhorados para pagar dívidas
- Após quantos dias de atraso o credor pode inserir o nome do consumidor no SPC ou SERASA?
- Protesto de dívida prescrita é ilegal e dá direito a indenização por danos morais
- Como consultar SPC, SERASA ou SCPC?
- ACORDO - Em caso de acordo, após o pagamento da primeira parcela o credor é obrigado a tirar o nome do devedor dos cadastros de SPC e SERASA ou pode mantê-lo cadastrado até o pagamento da última parcela?
- CHEQUE – Não encontro à pessoa para qual passei um cheque que voltou por falta de fundos. O que posso fazer para pagar este cheque e regularizar minha situação?
- Problemas com dívidas? Dicas para você não entrar em desespero
- PROTESTO - Qual o prazo para o protesto de um cheque, nota promissória ou duplicata? O protesto renova o prazo de prescrição ou de inscrição no SPC e SERASA?
- Cartão de Crédito: Procedimentos em caso de perda, roubo ou clonagem
- O que o consumidor pode fazer quando seu nome continua incluído na SERASA ou no SPC após o pagamento de uma dívida ou depois de 5 anos?
- Posso ser preso por dívidas ?
- SPC e SERASA, como saber se seu nome está inscrito?
- Como tirar o nome do SPC e SERASA? Quais os procedimentos para exclusão?