
Golpe do QR Code pode desviar pagamentos por boleto e Pix; veja como se proteger
Publicado em 22/10/2026 , por Folha Online
Pronto para ler a matéria.
O consumidor escaneia um QR Code para pagar uma conta, confere o valor e conclui a operação. Só depois percebe que o dinheiro foi enviado a uma pessoa desconhecida. Esse é um dos caminhos do golpe conhecido como "quishing", em que criminosos usam códigos adulterados para desviar pagamentos.
O golpe pode ocorrer em estabelecimentos físicos, páginas de comércio eletrônico e boletos impressos. A Febraban (Federação Brasileira de Bancos) alerta que o código falso pode substituir o legítimo sem que o restante da página ou do documento apresente alterações evidentes.
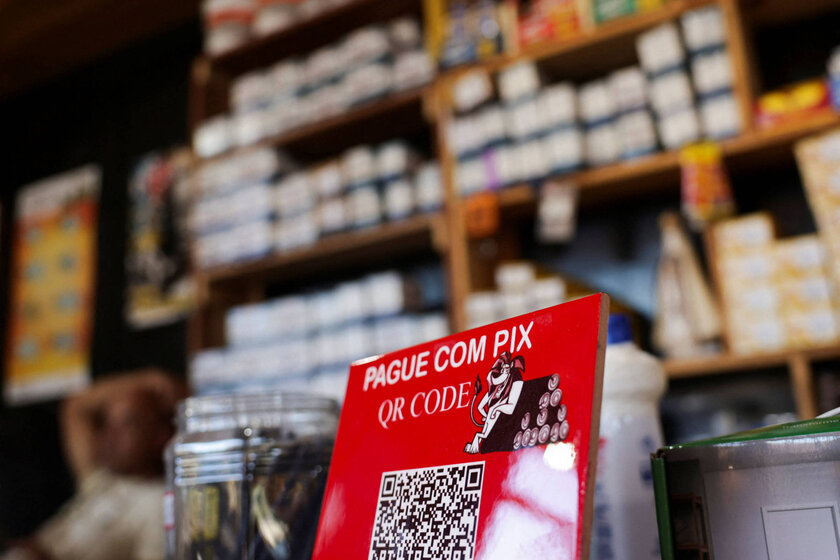
Em restaurantes, feiras e estacionamentos, por exemplo, criminosos podem colar um adesivo com um QR Code falso sobre o código original do estabelecimento. Ao fazer a leitura, o cliente é direcionado a um pagamento para a conta dos fraudadores, embora acredite estar pagando pelo produto ou serviço consumido.
Na internet, a fraude pode ocorrer quando criminosos alteram os dados de pagamento de uma página ou criam um site falso que imita o de uma loja conhecida. O consumidor pode seguir as etapas da compra normalmente, mas o dinheiro acaba destinado a outra conta.
O mesmo risco existe em boletos impressos que oferecem pagamento por QR Code. Nesse caso, o código pode ter sido substituído para direcionar o valor a uma conta controlada pelos criminosos.
"Antes de concluir qualquer pagamento por QR Code, é fundamental conferir os dados exibidos pelo aplicativo da instituição financeira, principalmente o nome do recebedor e o valor da transação. Essa simples verificação pode revelar uma adulteração antes que o dinheiro seja transferido", afirma Raphael Mielle, diretor de serviços e segurança da Febraban.
Quando o código inicia um Pix, o dinheiro é transferido instantaneamente para a conta indicada. Isso também vale para QR Codes inseridos em boletos —apesar de o documento ser um boleto, o pagamento por esse meio funciona como um Pix, sem o prazo de compensação do boleto tradicional.
Por isso, quem perceber que fez um pagamento fraudulento deve entrar em contato com o banco imediatamente e solicitar a contestação da transação. Também é recomendável registrar um boletim de ocorrência e guardar o comprovante, o boleto ou a página usada no pagamento, além de mensagens e outros registros que ajudem a demonstrar como a fraude aconteceu.
Nos casos de Pix, o consumidor pode solicitar o Mecanismo Especial de Devolução (MED), procedimento criado pelo Banco Central para permitir a recuperação de valores transferidos em situações de fraude. O pedido deve ser feito à instituição financeira em até 80 dias após a transação.
Após a contestação, as instituições envolvidas analisam o caso e podem bloquear valores disponíveis nas contas relacionadas à fraude. Se o golpe for confirmado, o dinheiro poderá ser devolvido integral ou parcialmente. Se os criminosos já tiverem retirado os recursos e não houver saldo suficiente nas contas envolvidas, porém, a vítima poderá não recuperar todo o valor.
O banco não é automaticamente obrigado a cobrir qualquer prejuízo decorrente de um golpe. A eventual responsabilidade depende das circunstâncias da fraude e da existência de falhas na prestação do serviço bancário.
Um levantamento do Observatório Rosenbaum de Golpes e Fraudes Bancárias, mantido pelo escritório Rosenbaum Advogados, identificou 1.041 decisões do Tribunal de Justiça de São Paulo sobre golpes do falso boleto entre junho de 2025 e agosto de 2026.
Em metade dos casos, os consumidores obtiveram ressarcimento total ou parcial. Em outros cinco tribunais estaduais analisados, o índice foi de 36,9%. O resultado de cada ação depende das provas e das circunstâncias do caso.
Fonte: Folha Online - 21/10/2026
Notícias
- 22/10/2026 PF combate comércio ilegal de medicamentos e bloqueia R$ 35 milhões
- Academia que deixa de funcionar 24h deve abater valor da mensalidade
- Com alta da batata em 21%, cesta básica de SP sobe em setembro, identifica Procon-SP
- Governo perde no STF julgamento sobre ISS e PIS/Cofins, mas pode escapar de restituição
- BC estuda limitar crédito de acordo com a renda, diz agência
- INSS: Justiça libera R$ 2,9 bilhões em atrasados; veja quem tem direito a receber e como consultar
- Inclusão no SCR do Banco Central não exige prévia notificação
- MEI terá dívida zerada, maior faturamento e mais funcionários; entenda a nova lei
- Quem precisa pagar dívida do condomínio: o novo ou o antigo proprietário?
Perguntas e Respostas
- Quanto tempo o nome fica cadastrado no SPC, SERASA e SCPC?
- A consulta ao SPC, SERASA ou SCPC é gratuita?
- Saiba quais os bens não podem ser penhorados para pagar dívidas
- Após quantos dias de atraso o credor pode inserir o nome do consumidor no SPC ou SERASA?
- Protesto de dívida prescrita é ilegal e dá direito a indenização por danos morais
- Como consultar SPC, SERASA ou SCPC?
- ACORDO - Em caso de acordo, após o pagamento da primeira parcela o credor é obrigado a tirar o nome do devedor dos cadastros de SPC e SERASA ou pode mantê-lo cadastrado até o pagamento da última parcela?
- CHEQUE – Não encontro à pessoa para qual passei um cheque que voltou por falta de fundos. O que posso fazer para pagar este cheque e regularizar minha situação?
- Problemas com dívidas? Dicas para você não entrar em desespero
- PROTESTO - Qual o prazo para o protesto de um cheque, nota promissória ou duplicata? O protesto renova o prazo de prescrição ou de inscrição no SPC e SERASA?
- Cartão de Crédito: Procedimentos em caso de perda, roubo ou clonagem
- O que o consumidor pode fazer quando seu nome continua incluído na SERASA ou no SPC após o pagamento de uma dívida ou depois de 5 anos?
- Posso ser preso por dívidas ?
- SPC e SERASA, como saber se seu nome está inscrito?
- Como tirar o nome do SPC e SERASA? Quais os procedimentos para exclusão?