
CMN e BC atualizam regras de segurança e transparência do Open Finance
Publicado em 23/10/2026 , por Agencia Brasil
Pronto para ler a matéria.
Mudanças ampliam controle sobre dados, fiscalização e consentimento, com atenção especial às necessidades de pessoas jurídicas, como empresas.
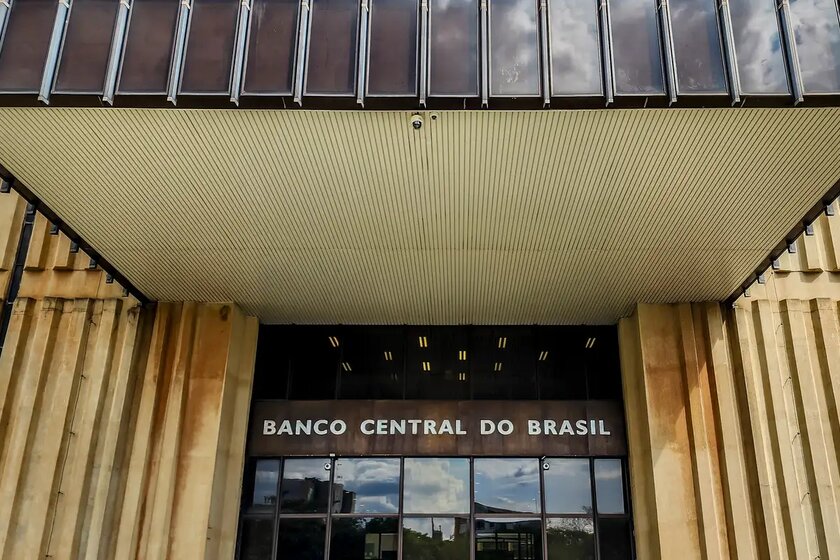
O Conselho Monetário Nacional (CMN) e o Banco Central (BC) aprovaram nesta quinta-feira (22) mudanças nas regras de compartilhamento de dados pelo Open Finance, sistema que permite aos clientes autorizar o compartilhamento de informações financeiras entre instituições.
As alterações reforçam a segurança, ampliam a transparência e estabelecem novas exigências para bancos e demais participantes, com atenção especial às necessidades de pessoas jurídicas, como empresas.
Aprovadas em resolução conjunta dos dois órgãos, as novas regras buscam esclarecer as responsabilidades das instituições envolvidas, reduzir divergências de interpretação e dar mais controle aos clientes sobre o uso de suas informações.
Entre as principais mudanças, estão a exigência de consentimento específico para cada empresa parceira, o monitoramento mais rigoroso dessas parcerias e a possibilidade de interromper o compartilhamento de dados diante de riscos à segurança.
A regulamentação também prepara o sistema para permitir que, em determinadas situações, a autorização para compartilhar dados seja concedida em momentos diferentes por cada instituição envolvida. No caso de empresas, isso poderá facilitar processos que dependem da aprovação de diferentes representantes.
O que é Open Finance?
O Open Finance, ou sistema financeiro aberto, permite que clientes autorizem o compartilhamento de seus dados financeiros entre instituições participantes. O objetivo é facilitar o acesso a serviços e estimular a concorrência entre bancos, fintechs e outras empresas do setor.
Na prática, uma pessoa ou empresa pode autorizar uma instituição a consultar informações mantidas em outra, conforme as permissões concedidas. Isso pode ajudar na oferta de serviços financeiros mais adequados ao perfil do cliente.
Num exemplo prático, uma empresa que mantém conta em um banco pode autorizar outra instituição a consultar determinadas informações financeiras para avaliar uma proposta de crédito, sem precisar depender exclusivamente dos dados disponíveis na instituição que fará a oferta.
O compartilhamento depende de autorização e deve seguir as regras de segurança e privacidade aplicáveis.
As alterações aprovadas pelo CMN e pelo BC abrangem cinco pontos principais:
- Consentimento específico: o cliente deverá autorizar o compartilhamento com cada entidade parceira envolvida, aumentando a clareza sobre quem poderá acessar seus dados;
- Mais fiscalização: as instituições participantes terão de reforçar o acompanhamento das empresas parceiras, verificando se elas cumprem as regras e protegem adequadamente as informações recebidas;
- Mais transparência: os clientes terão acesso a informações mais amplas sobre as parcerias e sobre o compartilhamento de seus dados;
- Interrupção por segurança: a regulamentação prevê mecanismos para suspender o compartilhamento quando houver situações que representem riscos à segurança das informações;
- Prevenção de uso indevido: serão aplicadas restrições adicionais para evitar que os dados compartilhados sejam utilizados de maneira inadequada.
O conjunto de medidas procura deixar mais claro quem pode acessar os dados, em quais condições isso pode ocorrer e quais responsabilidades cabem a cada participante.
As mudanças também reforçam o papel da alta administração das instituições financeiras na supervisão do Open Finance.
Diretorias e conselhos de administração deverão ter responsabilidades mais claras em relação ao monitoramento das parcerias, ao cumprimento das normas e à adoção de medidas para prevenir ou corrigir irregularidades.
Na prática, a segurança do sistema não deverá ficar restrita às equipes técnicas. A governança das instituições também deverá acompanhar os riscos relacionados ao compartilhamento de informações.
Caso sejam identificados problemas, as instituições deverão adotar providências preventivas ou corretivas, conforme as exigências regulatórias aplicáveis.
Uma das principais novidades é a preparação para jornadas de consentimento mais flexíveis, especialmente para clientes pessoas jurídicas.
Atualmente, o compartilhamento de dados envolve instituições que transmitem as informações e instituições que as recebem. As mudanças abrem caminho para que as autorizações necessárias sejam concedidas em momentos diferentes em cada uma delas.
No caso de empresas, quando aplicável, os consentimentos também poderão ser dados por usuários distintos, de acordo com os processos internos de representação e aprovação.
1. A empresa inicia o processo: um representante pede um serviço financeiro em uma instituição que deseja consultar dados mantidos em outro banco;
2. As autorizações são organizadas: os consentimentos necessários podem ser concedidos em momentos diferentes nas instituições envolvidas;
3. Outros responsáveis participam: quando aplicável, outro usuário autorizado pela empresa poderá realizar uma das etapas de aprovação;
4. O compartilhamento ocorre: os dados poderão ser compartilhados conforme as autorizações concedidas e as regras de segurança do sistema.
Esse modelo pode facilitar a utilização do Open Finance por empresas que exigem aprovação de mais de um responsável para movimentações ou decisões financeiras.
Fonte: Agencia Brasil - 22/10/2026
Notícias
- 23/10/2026 Trabalhadora grávida orientada a vomitar em lixeira receberá R$ 30 mil em ação contra Vivo e call center
- Tomate desafia padrão histórico de preços e surpreende na inflação de 2026
- Inadimplência no aluguel cai pela 3ª vez seguida e atinge menor nível desde abril
- Negociar com patrão, mudar jornadas e regular apps: o que Lula e Flávio propõem aos trabalhadores
- Tarifa zero no transporte público pode depender de lei após aprovação de PEC
Perguntas e Respostas
- Quanto tempo o nome fica cadastrado no SPC, SERASA e SCPC?
- A consulta ao SPC, SERASA ou SCPC é gratuita?
- Saiba quais os bens não podem ser penhorados para pagar dívidas
- Após quantos dias de atraso o credor pode inserir o nome do consumidor no SPC ou SERASA?
- Protesto de dívida prescrita é ilegal e dá direito a indenização por danos morais
- Como consultar SPC, SERASA ou SCPC?
- ACORDO - Em caso de acordo, após o pagamento da primeira parcela o credor é obrigado a tirar o nome do devedor dos cadastros de SPC e SERASA ou pode mantê-lo cadastrado até o pagamento da última parcela?
- CHEQUE – Não encontro à pessoa para qual passei um cheque que voltou por falta de fundos. O que posso fazer para pagar este cheque e regularizar minha situação?
- Problemas com dívidas? Dicas para você não entrar em desespero
- PROTESTO - Qual o prazo para o protesto de um cheque, nota promissória ou duplicata? O protesto renova o prazo de prescrição ou de inscrição no SPC e SERASA?
- Cartão de Crédito: Procedimentos em caso de perda, roubo ou clonagem
- O que o consumidor pode fazer quando seu nome continua incluído na SERASA ou no SPC após o pagamento de uma dívida ou depois de 5 anos?
- Posso ser preso por dívidas ?
- SPC e SERASA, como saber se seu nome está inscrito?
- Como tirar o nome do SPC e SERASA? Quais os procedimentos para exclusão?