
Banco Central amplia acesso de cooperativas ao mercado aberto
Publicado em 20/11/2026 , por Agencia Brasil
Pronto para ler a matéria.
Nova regra atualiza operações com títulos públicos. Mudanças terão validade para as operações realizadas a partir de 30 de novembro de 2026.
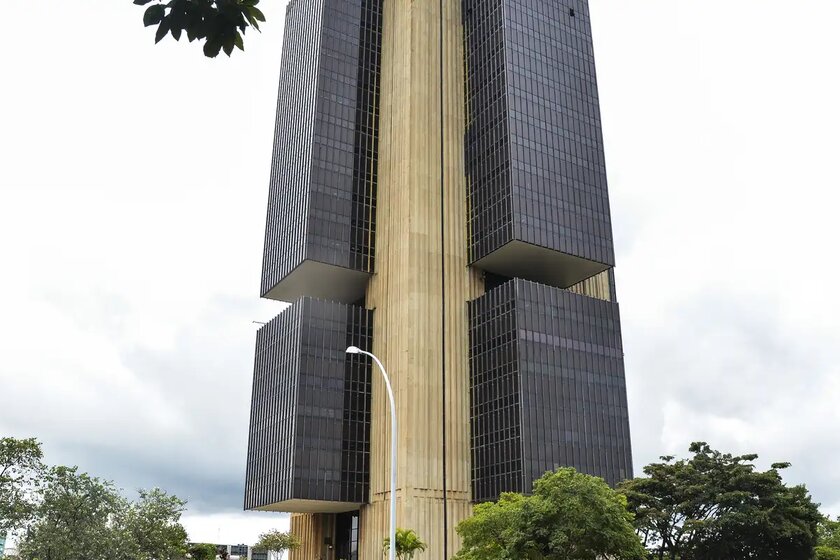
Instituições financeiras de menor porte, como cooperativas de crédito, terão mais acesso ao mercado aberto, que regula a quantidade de dinheiro em circulação na economia. O Banco Central (BC) aprovou, nesta quinta-feira (19), mudanças na participação desse mercado.
A medida também atualiza procedimentos do Sistema Especial de Liquidação e de Custódia (Selic), sistema que define os juros básicos da economia, com foco na automação e na segurança das operações.
As novas regras foram estabelecidas por meio de resolução e passarão a valer para as operações realizadas a partir de 30 de novembro de 2026. Segundo o BC, as mudanças buscam aumentar a competitividade entre os participantes do mercado e tornar mais eficiente a gestão dos recursos financeiros pelas instituições.
Uma das principais mudanças é a ampliação do acesso aos depósitos voluntários a prazo mantidos no Banco Central.
Os depósitos voluntários são aplicações feitas pelas instituições financeiras no Banco Central, que remunera os valores depositados. O mecanismo funciona como uma ferramenta complementar de política monetária, utilizada para administrar a quantidade de dinheiro disponível na economia.
Quando os bancos e outras instituições deixam recursos depositados no BC, esse dinheiro permanece fora da circulação imediata no mercado financeiro. Com isso, a autoridade monetária consegue atuar sobre as condições de liquidez do sistema.
Com a nova regra, instituições financeiras classificadas como participantes não liquidantes no Selic, entre elas cooperativas de crédito, poderão usar diretamente esse instrumento para aplicar recursos, desde que operem por meio de seus liquidantes-padrão.
Na prática, as cooperativas com dinheiro em caixa poderão destinar esses recursos para depósitos remunerados no Banco Central, sem precisar atuar diretamente na liquidação das operações.
O liquidante-padrão é a instituição financeira responsável por realizar a liquidação das operações em nome de outra participante. Dessa forma, o BC permite que entidades que não possuem estrutura própria para liquidar transações no Selic também tenham acesso ao instrumento.
Outra mudança envolve as operações compromissadas com livre movimentação de títulos públicos federais realizadas pelo Banco Central.
Essas operações funcionam como uma espécie de empréstimo de curto prazo entre o BC e as instituições financeiras, com títulos públicos envolvidos na transação. O Banco Central vende os papéis aos bancos com o compromisso de recomprá-los em uma data futura. Nesse intervalo, os títulos podem ser negociados no mercado.
A nova resolução cria um procedimento facultativo para ajustar os valores financeiros dessas operações quando houver uma diferença significativa entre o valor registrado na transação e o preço de mercado dos títulos.
Na prática, caso o preço do título apresente uma variação relevante, poderá ser realizado um realinhamento dos valores da operação, conforme condições previamente estabelecidas pelo BC.
O mecanismo permitirá, quando os critérios forem atendidos, que a instituição antecipe a revenda dos títulos ao Banco Central e contrate simultaneamente uma nova operação compromissada, mantendo a mesma quantidade de papéis, data de vencimento e remuneração.
Segundo o BC, a iniciativa busca reduzir os efeitos de oscilações nos preços dos títulos públicos e facilitar a participação de um número maior de instituições nesse tipo de operação.
Fonte: Agencia Brasil - 19/11/2026
Notícias
- 20/11/2026 Hora extra mais cara com fim da 6x1? Veja conta com salário de R$ 3 mil e o que muda com decreto de Lula
- Dólar supera R$ 5,93 e fecha no maior valor desde abril de 2025
- Tributação de títulos isentos: como o imposto pode mexer com o seu bolso?
- Imposto Seletivo de 2027 desconsidera conteúdo nocivo à saúde, diz CLP
- Um salário mínimo compra 23 kg de acém a menos do que em 2007; entenda o preço da carne
Perguntas e Respostas
- Quanto tempo o nome fica cadastrado no SPC, SERASA e SCPC?
- A consulta ao SPC, SERASA ou SCPC é gratuita?
- Saiba quais os bens não podem ser penhorados para pagar dívidas
- Após quantos dias de atraso o credor pode inserir o nome do consumidor no SPC ou SERASA?
- Protesto de dívida prescrita é ilegal e dá direito a indenização por danos morais
- Como consultar SPC, SERASA ou SCPC?
- ACORDO - Em caso de acordo, após o pagamento da primeira parcela o credor é obrigado a tirar o nome do devedor dos cadastros de SPC e SERASA ou pode mantê-lo cadastrado até o pagamento da última parcela?
- CHEQUE – Não encontro à pessoa para qual passei um cheque que voltou por falta de fundos. O que posso fazer para pagar este cheque e regularizar minha situação?
- Problemas com dívidas? Dicas para você não entrar em desespero
- PROTESTO - Qual o prazo para o protesto de um cheque, nota promissória ou duplicata? O protesto renova o prazo de prescrição ou de inscrição no SPC e SERASA?
- Cartão de Crédito: Procedimentos em caso de perda, roubo ou clonagem
- O que o consumidor pode fazer quando seu nome continua incluído na SERASA ou no SPC após o pagamento de uma dívida ou depois de 5 anos?
- Posso ser preso por dívidas ?
- SPC e SERASA, como saber se seu nome está inscrito?
- Como tirar o nome do SPC e SERASA? Quais os procedimentos para exclusão?