
Pix por aproximação deixa de ter teto de R$ 500 a partir desta quinta
Publicado em 01/10/2026 , por Agencia Brasil
Pronto para ler a matéria.
Cliente definirá novo limite com o banco, com regras gerais de segurança valendo.
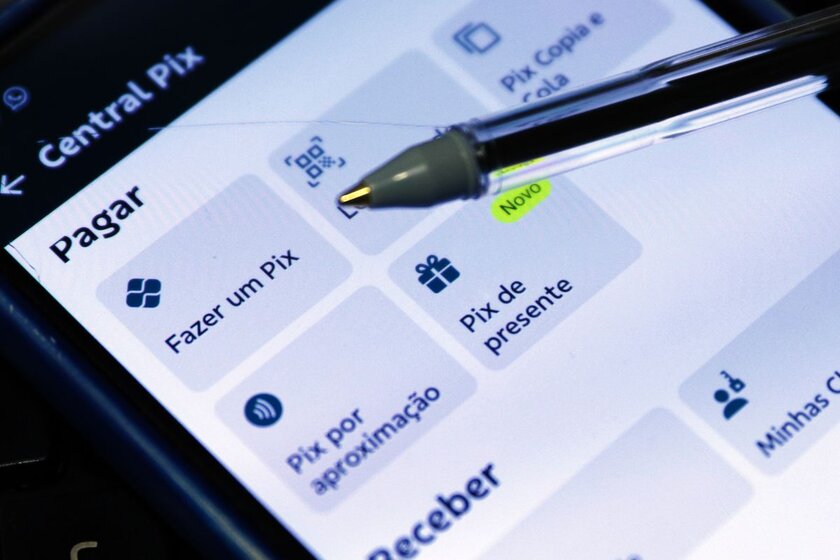
O Pix por aproximação passa a ter novas regras a partir desta quinta-feira (1º). O Banco Central (BC) retirou o teto específico de R$ 500 por transação para essa modalidade de pagamento. Com a mudança, o cliente poderá pedir ao banco o aumento ou a redução dos limites aplicados às operações, que continuarão sujeitos às regras de segurança de cada conta.
A alteração foi estabelecida pela Instrução Normativa BCB nº 746, publicada pelo Banco Central em junho. A medida também alcança transações realizadas por Código QR, chaves de acesso e operações iniciadas pela jornada sem redirecionamento (JSR) do Open Finance (mecanismo de compartilhamento de dados entre instituições financeiras).
Na prática, o fim do teto de R$ 500 não significa que o usuário poderá fazer pagamentos de qualquer valor automaticamente. O limite continuará sendo determinado pelas configurações de segurança e pelos valores estabelecidos para cada cliente.
Até agora, o Pix por aproximação tinha uma restrição específica: cada transação realizada pela modalidade não poderia ultrapassar R$ 500.
A partir de 1º de outubro:
- o teto fixo de R$ 500 deixa de existir;
- o cliente poderá pedir aumento ou redução dos limites;
- os pagamentos poderão superar R$ 500, desde que estejam dentro dos limites da conta;
- o banco deverá disponibilizar uma ferramenta de gerenciamento no aplicativo;
- as regras gerais de segurança do Pix continuam valendo.
Não haverá, portanto, um novo teto único para substituir os R$ 500. Um cliente poderá fazer uma transação de R$ 600 ou de R$ 1 mil por aproximação se o limite de sua conta permitir.
A mudança do limite será feita pelo aplicativo da instituição financeira. A ferramenta deverá permitir que o cliente gerencie os valores autorizados para esse tipo de operação.
O procedimento pode variar conforme o banco, mas a lógica será:
- acessar o aplicativo da instituição;
- localizar as configurações do Pix;
- acessar a área de limites ou gerenciamento do Pix por aproximação;
- pedir o aumento ou a redução do valor permitido;
- seguir as etapas de autenticação exigidas pelo banco.
A retirada do teto específico de R$ 500, portanto, não elimina os mecanismos de proteção contra movimentações suspeitas.
O Pix por aproximação utiliza a tecnologia NFC, que permite a comunicação entre o celular e a máquina de pagamento sem a necessidade de digitar dados.
Disponível desde fevereiro de 2025, a modalidade pode ser usada diretamente pelo aplicativo do banco ou por carteiras digitais compatíveis.
Para usar o recurso por meio de uma carteira digital, é necessário primeiro vincular a conta bancária ao serviço.
- abra a carteira digital do celular;
- escolha a opção de vincular uma conta;
- aplicativo do banco será acionado;
- autorize a vinculação do Pix por aproximação.
Depois de configurado, o pagamento segue uma dinâmica semelhante à de um cartão cadastrado no celular.
- informe ao estabelecimento que fará o pagamento via Pix;
- confira os dados e o valor da cobrança;
- aproxime o celular da máquina;
- faça a autenticação exigida;
- confirme o pagamento.
Dependendo da configuração do banco e da carteira digital, pode ser necessário autenticar a operação antes da conclusão.
A possibilidade de realizar pagamentos maiores por aproximação exige atenção redobrada do usuário. Como o celular pode concluir a operação sem que seja necessário abrir o aplicativo bancário em determinadas situações, é importante conferir o valor e os dados da cobrança antes de autorizar o pagamento.
Entre os principais cuidados estão:
- conferir o valor exibido na maquininha e no celular;
- verificar o estabelecimento antes de aproximar o aparelho;
- manter bloqueio de tela e mecanismos de autenticação ativos;
- não entregar o celular desbloqueado a terceiros;
- acompanhar as notificações das transações;
- revisar periodicamente os limites configurados no aplicativo do banco.
Modalidade em expansão
Criado pelo Banco Central em 2020, o Pix se consolidou como um dos principais meios de pagamento utilizados no país. Em agosto, o sistema movimentou mais de R$ 3,73 trilhões e registrou cerca de 8,11 bilhões de transações.
O Pix por aproximação, no entanto, ainda engatinha para conquistar o interesse do usuário. Em agosto, a modalidade registrou apenas 2 milhões de transações, apenas 0,06% do total de operações no mês.
Apesar da baixa adesão, o volume de transações do Pix por aproximação cresce de forma expressiva. Em janeiro, o total de operações na modalidade somou 1,06 milhão.
Fonte: Agencia Brasil - 01/10/2026
Notícias
Ver mais notíciasPerguntas e Respostas
- Quanto tempo o nome fica cadastrado no SPC, SERASA e SCPC?
- A consulta ao SPC, SERASA ou SCPC é gratuita?
- Saiba quais os bens não podem ser penhorados para pagar dívidas
- Após quantos dias de atraso o credor pode inserir o nome do consumidor no SPC ou SERASA?
- Protesto de dívida prescrita é ilegal e dá direito a indenização por danos morais
- Como consultar SPC, SERASA ou SCPC?
- ACORDO - Em caso de acordo, após o pagamento da primeira parcela o credor é obrigado a tirar o nome do devedor dos cadastros de SPC e SERASA ou pode mantê-lo cadastrado até o pagamento da última parcela?
- CHEQUE – Não encontro à pessoa para qual passei um cheque que voltou por falta de fundos. O que posso fazer para pagar este cheque e regularizar minha situação?
- Problemas com dívidas? Dicas para você não entrar em desespero
- PROTESTO - Qual o prazo para o protesto de um cheque, nota promissória ou duplicata? O protesto renova o prazo de prescrição ou de inscrição no SPC e SERASA?
- Cartão de Crédito: Procedimentos em caso de perda, roubo ou clonagem
- O que o consumidor pode fazer quando seu nome continua incluído na SERASA ou no SPC após o pagamento de uma dívida ou depois de 5 anos?
- Posso ser preso por dívidas ?
- SPC e SERASA, como saber se seu nome está inscrito?
- Como tirar o nome do SPC e SERASA? Quais os procedimentos para exclusão?