
Dívida pública em reais não garante juros menores para o Brasil, diz Galípolo
Publicado em 11/11/2026 , por Folha Online
Pronto para ler a matéria.
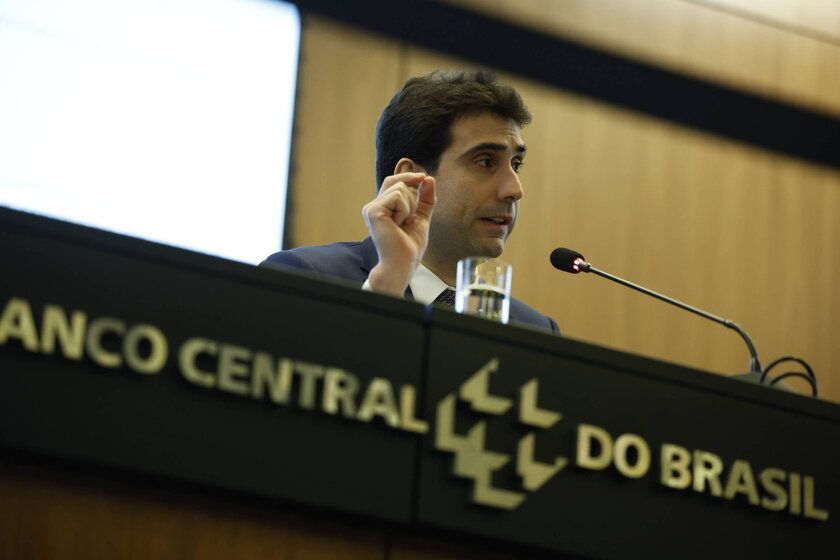
O presidente do BC (Banco Central), Gabriel Galípolo, afirmou nesta terça-feira (10) que o fato de o Brasil emitir quase toda a sua dívida pública em reais não elimina os riscos para quem financia o governo nem garante juros menores.
"Toda vez que você tiver um problema complexo, que está aí há muitos anos, e alguém apresentar uma solução simples, desconfie", afirmou ele em evento promovido pela Abracam (Associação Brasileira de Câmbio), em São Paulo. O presidente do BC frisou, para evitar outras interpretações, que estava se referindo à questão do câmbio.
"Geralmente você precisa de várias questões para você conseguir resolver um problema que é complexo e está aí há muito tempo", disse.
Galípolo afirmou que o histórico de desvalorizações do real mantém uma percepção de risco entre investidores, que consideram a possibilidade de perder dinheiro em dólar ao aplicar em ativos brasileiros.
"Os juros acumulam rentabilidade e o câmbio deteriora essa rentabilidade. Quando você tem títulos longos, a exposição é simultânea ao câmbio e à curva de juros. Você pode perder na comparação com outra moeda, mas também uma abertura na taxa de juros vai machucar ainda mais o valor desses ativos", afirmou.
A curva de juros brasileira está há algum tempo em patamar elevado, refletindo, entre outros fatores, as incertezas sobre a situação fiscal e a percepção de risco dos investidores. Esse cenário também dificulta a redução dos juros de longo prazo.
A reação do mercado aos resultados das eleições de 2026 ilustra como essas percepções influenciam os preços dos ativos. Após Flávio Bolsonaro terminar o primeiro turno à frente de Lula, em 5 de outubro, por exemplo, as taxas dos contratos de juros futuros de longo prazo recuaram mais de 1 ponto percentual, em meio à expectativa de uma mudança na condução da política fiscal.
Com a reeleição de Lula, no segundo turno, o movimento se inverteu. As taxas dos contratos futuros subiram mais de 2,5 pontos percentuais em alguns vencimentos, refletindo a revisão das expectativas dos investidores e as preocupações com a política fiscal.
"Pode ser que uma das questões que existam ali também seja uma percepção de risco que não é simplesmente uma questão de conversibilidade técnica, de a gente conseguir avançar com reformas e normas, mas que talvez esteja relacionada com uma questão de credibilidade. [...] E essa percepção de risco pode permanecer por muitos anos", disse.
Durante sua fala, o presidente do BC relembrou episódios de desvalorização cambial desde a década de 1990 para explicar como esses movimentos podem comprometer os ganhos de quem investe no Brasil. Segundo ele, mesmo quando os juros pagos pelos títulos brasileiros são elevados, uma queda acentuada do real pode reduzir consideravelmente a rentabilidade quando o investimento é convertido para dólares.
Nesse cenário, Galípolo afirmou que investidores brasileiros comparam os retornos oferecidos no país com alternativas no exterior. Por isso, a emissão de títulos na moeda doméstica não significa que o governo possa determinar os juros que pagará.
"O fato de você conseguir denominar a sua dívida na sua moeda não significa que você consiga determinar a taxa de juros pela qual você vai se financiar. Quem determina a taxa de juros é quem está te emprestando dinheiro. Não é o fato de quem financia 90% [da dívida] ser doméstico que o exime de ter que analisar que existe um custo de oportunidade", afirmou Galípolo.
Segundo o presidente do BC, 96,3% da dívida pública brasileira está denominada em moeda doméstica. Do total da dívida, 51,6% é pós-fixada, ou seja, acompanha a taxa básica de juros (Selic), 21,1% é prefixada e 23,6% é corrigida pela inflação (IPCA).
Durante a fala, o presidente do BC também destacou o aumento da participação dos títulos pós-fixados na dívida pública. Há dez anos, eles representavam cerca de 18% do total, ante os atuais 51,6%.
Segundo Galípolo, o Tesouro passou a priorizar esse tipo de título por considerar que era a melhor forma de rolar a dívida brasileira em um ambiente de pouco apetite dos investidores pelo risco de "duration", que está relacionado à manutenção de recursos em ativos de prazo mais longo, sujeitos a oscilações de preço conforme as expectativas para a economia e os juros no futuro.
Para ele, a memória de episódios de desvalorização cambial e perda de credibilidade pode manter elevado o prêmio exigido pelos investidores para financiar o Brasil. "Você vai conseguir convencer o seu credor de que o risco não ocorre se você conseguir credibilidade, construída com o tempo, não vai ter um atalho", disse.
Ele também comparou a atuação do BC à de um médico especializado no tratamento de uma doença específica —no caso, a inflação. Na analogia, a alta dos preços seria uma febre, e os juros elevados, doses de antitérmico para controlá-la.
Galípolo afirmou também que o BC tem consciência dos efeitos colaterais dos juros altos sobre a economia, mas disse que eles são menos prejudiciais do que deixar a inflação avançar e causar danos mais profundos, como "desnaturar as proteínas do paciente".
Segundo ele, a instituição deve aceitar esses efeitos colaterais sempre que necessário para garantir o controle da inflação.
Fonte: Folha Online - 10/11/2026
Notícias
- 11/11/2026 Acordo de cooperação vai combater fraudes no CadÚnico e no Bolsa Família
- Inadimplência do cartão de crédito chega a 10% do terceiro trimestre de 2026
- Justiça manda União pagar seguro-desemprego a 22 trabalhadores resgatados pelo Ministério Público
- Escala 6x1: Dino sinaliza que decisão em ação que questiona transição da nova jornada de trabalho sai até sexta
- (I)legitimidade do consumidor final para a restituição do IBS e da CBS
- Juros altos freiam economia, mas inflação segue pressionada; entenda o cenário
Perguntas e Respostas
- Quanto tempo o nome fica cadastrado no SPC, SERASA e SCPC?
- A consulta ao SPC, SERASA ou SCPC é gratuita?
- Saiba quais os bens não podem ser penhorados para pagar dívidas
- Após quantos dias de atraso o credor pode inserir o nome do consumidor no SPC ou SERASA?
- Protesto de dívida prescrita é ilegal e dá direito a indenização por danos morais
- Como consultar SPC, SERASA ou SCPC?
- ACORDO - Em caso de acordo, após o pagamento da primeira parcela o credor é obrigado a tirar o nome do devedor dos cadastros de SPC e SERASA ou pode mantê-lo cadastrado até o pagamento da última parcela?
- CHEQUE – Não encontro à pessoa para qual passei um cheque que voltou por falta de fundos. O que posso fazer para pagar este cheque e regularizar minha situação?
- Problemas com dívidas? Dicas para você não entrar em desespero
- PROTESTO - Qual o prazo para o protesto de um cheque, nota promissória ou duplicata? O protesto renova o prazo de prescrição ou de inscrição no SPC e SERASA?
- Cartão de Crédito: Procedimentos em caso de perda, roubo ou clonagem
- O que o consumidor pode fazer quando seu nome continua incluído na SERASA ou no SPC após o pagamento de uma dívida ou depois de 5 anos?
- Posso ser preso por dívidas ?
- SPC e SERASA, como saber se seu nome está inscrito?
- Como tirar o nome do SPC e SERASA? Quais os procedimentos para exclusão?