
Mais de um quarto dos brasileiros ainda usa o velho carnê para fazer compras
Publicado em 11/06/2018 , por Gilberto Yoshinaga
Pronto para ler a matéria.
Pesquisa mostra que 26,6% dos consumidores continuam fazendo compras no crediário
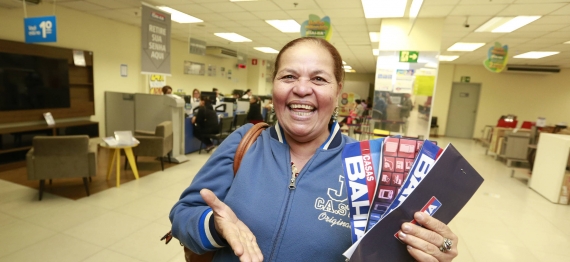
Quando quer ou precisa comprar algo e não tem o dinheiro suficiente, a cozinheira Margarida Alves de Araújo, 56, não pensa duas vezes: se a loja oferece essa possibilidade, ela parcela no carnê e volta para casa com mais uma dívida.
“Sei que acabo pagando mais, mas é uma opção para poder comprar quando não tenho todo o dinheiro”, conta ela, que, quando foi abordada pela reportagem, andava com quatro carnês na bolsa.
[GOOGLE_ADSENSE]
No momento, Margarida está com cinco crediários abertos, usados para adquirir dois celulares com internet, duas TVs e uma cama.
“Às vezes, uso o cartão de crédito, mas acho que, com o crediário, é mais fácil não perder o controle. É hábito antigo meu.”
Margarida faz parte do universo de 26,6% de brasileiros que ainda usam o crediário, segundo pesquisa feita pelo SPC Brasil (Serviço de Proteção ao Crédito) e pela CNDL (Confederação Nacional de Dirigentes Lojistas).
Ela diz que o marido e quatro dos cinco filhos com quem mora lhe pedem que contenha os impulsos de consumo.
“Mas não é só minha culpa. Alguns dos meus filhos também usam meu nome para fazer o crediário e eu é que acabo tendo de pagar.”
A forma de pagamento não é só consumismo, mas às vezes uma necessidade.
“A TV quebrou e, para não ficar sem, por exemplo, optei pelo crediário”, diz a professora Edna Medeiros, 70, que está terminando de pagar dois carnês. Além do televisor, ela parcelou um telefone celular.
Por ter liberação menos burocrática do que muitas linhas de crédito, o carnê acaba sendo uma modalidade de compra mais recorrente entre consumidores de baixa renda, mas é preciso ter controle.
“O crediário é uma alternativa interessante, se bem usado, porque, muitas vezes, acaba dando a falsa impressão de que se leva o produto sem pagar”, afirma Marcela Kawauti, economista-chefe do SPC Brasil.
“É importante organizar o orçamento e só realizar a compra se for possível arcar com os compromissos financeiros.”
Fonte: Folha Online - 10/06/2018
Notícias
- 23/10/2026 CMN e BC atualizam regras de segurança e transparência do Open Finance
- Trabalhadora grávida orientada a vomitar em lixeira receberá R$ 30 mil em ação contra Vivo e call center
- Tomate desafia padrão histórico de preços e surpreende na inflação de 2026
- Inadimplência no aluguel cai pela 3ª vez seguida e atinge menor nível desde abril
- Tarifa zero no transporte público pode depender de lei após aprovação de PEC
Perguntas e Respostas
- Quanto tempo o nome fica cadastrado no SPC, SERASA e SCPC?
- A consulta ao SPC, SERASA ou SCPC é gratuita?
- Saiba quais os bens não podem ser penhorados para pagar dívidas
- Após quantos dias de atraso o credor pode inserir o nome do consumidor no SPC ou SERASA?
- Protesto de dívida prescrita é ilegal e dá direito a indenização por danos morais
- Como consultar SPC, SERASA ou SCPC?
- ACORDO - Em caso de acordo, após o pagamento da primeira parcela o credor é obrigado a tirar o nome do devedor dos cadastros de SPC e SERASA ou pode mantê-lo cadastrado até o pagamento da última parcela?
- CHEQUE – Não encontro à pessoa para qual passei um cheque que voltou por falta de fundos. O que posso fazer para pagar este cheque e regularizar minha situação?
- Problemas com dívidas? Dicas para você não entrar em desespero
- PROTESTO - Qual o prazo para o protesto de um cheque, nota promissória ou duplicata? O protesto renova o prazo de prescrição ou de inscrição no SPC e SERASA?
- Cartão de Crédito: Procedimentos em caso de perda, roubo ou clonagem
- O que o consumidor pode fazer quando seu nome continua incluído na SERASA ou no SPC após o pagamento de uma dívida ou depois de 5 anos?
- Posso ser preso por dívidas ?
- SPC e SERASA, como saber se seu nome está inscrito?
- Como tirar o nome do SPC e SERASA? Quais os procedimentos para exclusão?